
Tarif d’assurance pour une caravane : comment comparer
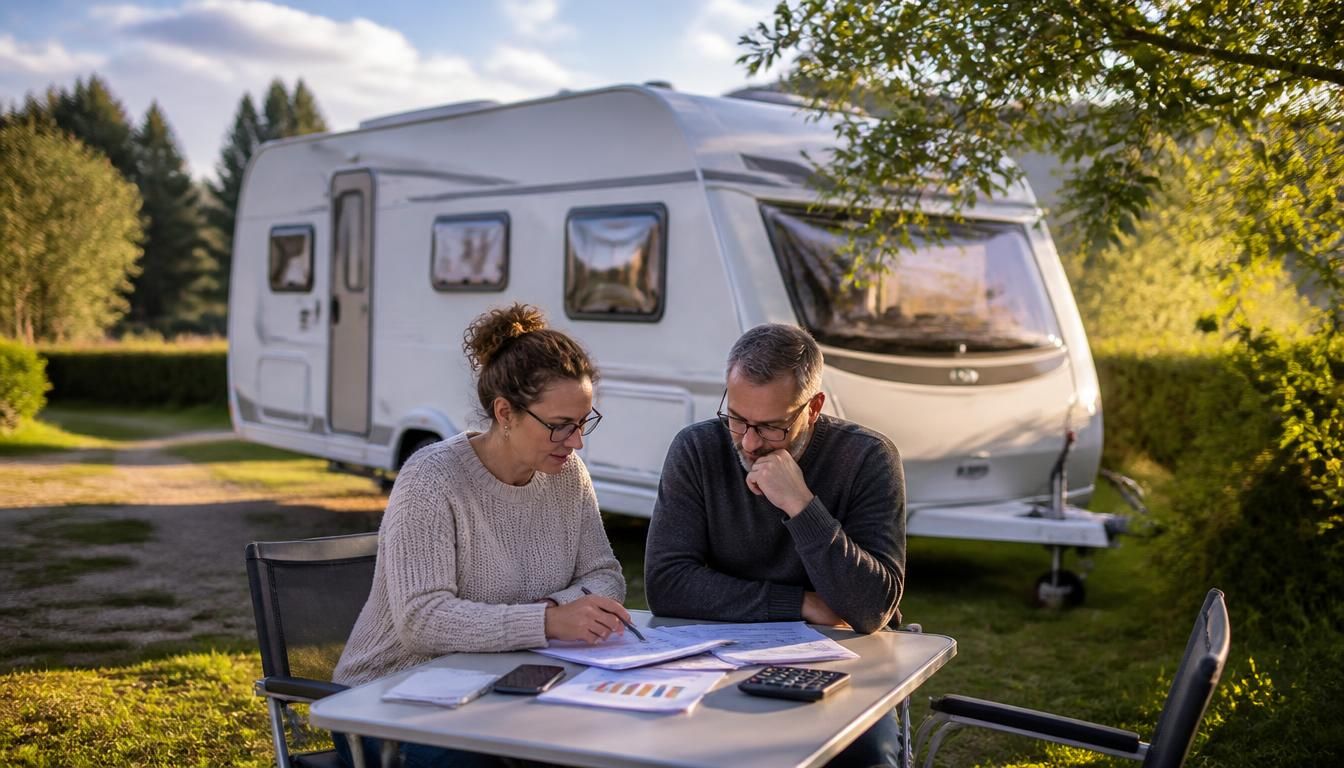
Choisir une protection pour votre caravane n’est pas qu’une question de prix : c’est surtout une question d’usage, de valeur et de sérénité. Quand vous comparez les offres, le tarif d’assurance pour une caravane révèle vite des écarts importants selon la fréquence des départs, le stationnement et le niveau de protection. Bien lire la garantie avant de signer permet d’éviter de payer trop cher pour des options inutiles, tout en gardant l’essentiel si un sinistre survient sur la route ou au dépôt.
Le tarif d’assurance pour une caravane dépend donc de votre profil réel, pas seulement du modèle. Un week-end par an, des trajets réguliers ou un véhicule récent ne mènent pas au même budget. L’idée est simple : trouver la formule qui protège assez sans alourdir la facture. Et si vous hésitez entre deux contrats, comparez toujours ce que vous payez et ce que vous récupérez en cas de dommage.
Combien coûte réellement une assurance selon votre usage ?
Le budget varie d’abord selon la valeur de la caravane et la manière dont vous l’utilisez. Pour une assurance de base, on voit souvent une prime légère si la caravane sort peu et dort à l’abri. À l’inverse, une assurance plus complète grimpe vite lorsque le bien est récent, mieux équipé ou exposé. Sur un contrat classique, le coût peut rester contenu, mais la petite prime n’a de sens que si le risque est limité. Vous pouvez donc payer moins, sans forcément être mieux protégé.
Voici trois repères utiles pour lire une offre sans vous tromper :
- Entrée de gamme : pour une caravane utilisée occasionnellement, avec une assurance minimale et peu d’options.
- Niveau intermédiaire : pour une caravane sortant plusieurs fois par an, avec une assurance plus équilibrée et une prime raisonnable.
- Protection complète : pour une caravane récente, avec une assurance renforcée et un budget plus élevé.
Les écarts de prix selon la valeur et l’usage
Une caravane ancienne ne demande pas la même assurance qu’un modèle neuf. Plus la valeur monte, plus l’assureur anticipe un remboursement coûteux. C’est là que la prime change, parfois de façon nette. Si vous partez souvent en vacances, la formule choisie doit aussi tenir compte des kilomètres, du stationnement et des accessoires embarqués. Le meilleur choix n’est pas toujours le moins cher : une assurance trop légère peut coûter plus cher au premier sinistre.
Ce que change une formule de base face à une formule complète
Une formule simple protège surtout les risques essentiels, tandis qu’une formule plus large ajoute des indemnisations utiles pour réparer rapidement. Sur une caravane utilisée en loisir, la différence se voit surtout après un choc, un vol ou un dégât matériel. Le contrat de base rassure, mais il laisse souvent plus de frais à votre charge. La formule complète, elle, améliore la couverture et réduit les mauvaises surprises, surtout si la caravane a de la valeur.
Assurance auto ou contrat dédié : quelle solution protège vraiment ?
Quand la caravane est attelée, beaucoup pensent que l’assurance auto du véhicule tracteur suffit toujours. En réalité, tout dépend du contrat, de la situation et du moment où le risque se produit. Si vous atteler votre caravane pour un trajet court, l’auto peut parfois couvrir la responsabilité civile liée à la circulation. Mais dès que la caravane est dételée, stationnée ou utilisée plus longtemps, la logique change. L’assureur regarde alors qui doit couvrir quoi, et dans quelles limites. Pour approfondir ce sujet, consultez notre guide sur assurance temporaire 1 mois.
Le bon réflexe consiste à vérifier si l’assurance auto couvre encore la caravane dans chaque cas. Voici un tableau simple pour comparer les situations les plus fréquentes :
| Situation | Solution la plus fréquente |
|---|---|
| Caravane attelée | Extension possible via l’assurance auto |
| Caravane dételée | Contrat spécifique souvent nécessaire |
| Caravane stationnée | Protection dédiée recommandée |
| Usage longue durée | Contrat séparé plus cohérent |
Dans ce comparatif, la responsabilité civile reste le point clé, mais elle ne suffit pas toujours à couvrir le dommage réel. Si vous souscrire une assurance spécifique, vous gagnez souvent en clarté sur les garanties, les exclusions et le niveau d’indemnisation. C’est aussi le moyen d’éviter une double protection inutile.
Quand l’assurance auto suffit encore
Une assurance auto peut encore convenir si la caravane est légère, peu utilisée et toujours tractée dans un cadre limité. Dans ce cas, l’assureur peut intégrer une partie du risque au contrat du véhicule. Cela dit, la responsabilité civile liée à la circulation ne couvre pas forcément le reste : stationnement, vol ou incendie restent souvent à part. Si vous atteler rarement votre caravane, cette solution peut rester pratique, mais elle demande une lecture attentive. En complément, découvrez carte assurance voiture.
Quand une protection séparée devient plus rentable
Dès que la caravane dort sur un terrain, sert plusieurs semaines ou possède des équipements coûteux, la protection séparée devient souvent plus rentable. Le contrat dédié clarifie la couverture, surtout si l’auto ne suit pas le même rythme d’usage. Vous évitez ainsi de compter sur une extension floue. Pour un assureur, cette approche permet aussi de mieux calibrer la responsabilité et le niveau de risque. Résultat : plus de lisibilité, moins de mauvaises surprises.
Quelles garanties valent vraiment le coup pour votre caravane ?
Le vrai sujet n’est pas seulement le prix, mais la garantie qui vous évite une mauvaise facture. Une assurance bien pensée doit couvrir les scénarios les plus crédibles : dommage après un accrochage, dégât au stationnement, ou perte liée à un vol. Pour une caravane, la différence entre une formule prudente et une formule complète se joue souvent sur quelques lignes du contrat. Et ces lignes changent tout au moment de réparer. Vous pourriez également être intéressé par assurance caravane seule.
Voici les garanties que vous devriez regarder en priorité :
- Responsabilité civile pour les dommages causés à autrui.
- Vol pour limiter l’impact d’une disparition ou d’une effraction.
- Incendie pour protéger la caravane en cas de sinistre majeur.
- Assistance pour être dépanné plus vite en cas de panne ou d’immobilisation.
Les garanties essentielles pour partir serein
La responsabilité civile reste la base, mais elle ne couvre pas tout. Pour une caravane, l’assurance doit aussi aider à réparer le dommage matériel le plus fréquent : choc, incendie ou vol. Si vous voyagez souvent, l’assistance devient vite utile, car une panne sur la route peut bloquer tout le séjour. Certains contrats ajoutent aussi la prise en charge des équipements, ce qui change beaucoup si votre caravane est bien aménagée.
Les options à ajouter seulement si elles sont utiles
Les options secondaires peuvent sembler rassurantes, mais elles ne valent pas toujours leur surcoût. Une franchise trop basse, par exemple, peut faire grimper la prime sans avantage réel. Même logique pour certains dégâts climatiques : si la caravane reste à l’abri, l’intérêt baisse. Demandez-vous toujours si le service ajouté correspond à votre usage personnel. Le bon contrat n’est pas celui qui empile tout, mais celui qui couvre ce que vous risquez vraiment de réparer.
Comment comparer les offres avant de souscrire sans vous tromper ?
Comparer plusieurs offres reste la meilleure façon de souscrire sans regret. Sur une caravane, l’écart entre deux contrats peut venir d’un détail : une exclusion, une prime plus haute ou une assistance limitée. Pour un usage de loisir, vous devez regarder l’offre dans son ensemble, pas seulement le prix affiché. Un terrain de stockage, un voyage long ou une location ponctuelle peuvent aussi changer la lecture du contrat. Le meilleur choix est celui qui colle à votre réalité.
Avant de signer, vérifiez ces cinq points :
- Le prix total de l’assurance et la prime annuelle.
- Les exclusions qui limitent la caravane en cas de sinistre.
- L’assistance prévue en cas de panne ou d’immobilisation.
- La franchise appliquée sur chaque dommage.
- Les plafonds d’indemnisation du contrat.
Demandez toujours plusieurs devis, puis lisez chaque condition avec calme. Si vous louez votre caravane ou si elle reste sur un terrain exposé, signalez-le clairement à l’assureur : une information incomplète peut fausser la comparaison. En pratique, le meilleur contrat est celui qui équilibre prix, protection et usage réel, sans promesse inutile.
Les critères décisifs pour comparer deux devis
Deux devis peuvent sembler proches, mais la différence se cache souvent dans les plafonds, la franchise ou la liste des cas exclus. Regardez aussi si l’assureur traite la caravane comme un simple accessoire ou comme un bien à part entière. Pour un voyage régulier, l’assistance doit être lisible, avec des conditions précises. Et si vous gardez la caravane sur un terrain privé, vérifiez que cette situation ne réduit pas la couverture.
Les erreurs à éviter avant de signer
La première erreur consiste à choisir uniquement la prime la plus basse. La seconde est de croire qu’une caravane est toujours couverte comme une auto. La troisième, plus fréquente qu’on ne le pense, est de négliger les exclusions liées au stationnement ou à l’usage de loisir. Enfin, ne souscrire jamais sans relire les conditions sur les voyages, la location éventuelle et les plafonds. Un contrat cohérent vaut mieux qu’une économie trompeuse.
FAQ – Questions fréquentes sur le choix d’une couverture pour caravane
L’assurance auto couvre-t-elle toujours une caravane attelée ?
Pas toujours. L’assurance auto peut couvrir la caravane attelée dans certains cas, surtout pour la responsabilité civile liée à la circulation. Mais il faut vérifier le contrat, car la couverture peut être limitée selon le véhicule, le poids et l’usage.
Faut-il un contrat séparé pour une caravane stationnée ?
Souvent oui, car une caravane stationnée n’est plus dans la même logique qu’une auto en mouvement. Un contrat dédié permet de mieux couvrir le vol, l’incendie et les dommages liés au stationnement, avec une souscription plus claire.
Quelles garanties sont vraiment utiles pour une caravane de loisir ?
Pour une caravane de loisir, la garantie responsabilité civile, le vol, l’incendie et l’assistance sont les plus utiles. Elles couvrent les situations les plus courantes sans alourdir inutilement la prime ni multiplier les options peu rentables.
Comment comparer deux offres sans payer une prime inutile ?
Comparez le prix, les exclusions, la franchise, les plafonds et l’assistance. Une assurance peut sembler moins chère, mais devenir coûteuse si elle laisse trop de frais à votre charge. L’idée est de couvrir votre caravane au bon niveau, pas au maximum.
Une caravane d’occasion demande-t-elle une protection différente ?
Oui, car la valeur d’une caravane d’occasion n’est pas la même qu’un modèle récent. L’assurance peut être plus simple, mais elle doit rester adaptée à l’état du véhicule, à son usage et à la responsabilité civile attendue lors d’un sinistre.
Vous aimerez aussi
 Assurance
 Assurance
 Assurance
 Assurance