Plafond Wero : quelle somme maximale peut-on envoyer ?
La somme maximum Wero est un repère essentiel quand vous envoyez de l’argent au quotidien. Ce service de paiement et de transfert sur mobile vous aide à agir vite, mais il impose aussi un plafond qu’il faut connaître avant de valider un virement. Selon la banque, le type d’opération et parfois l’application utilisée, la limite peut changer. Comprendre ces règles vous évite une mauvaise surprise et vous permet d’utiliser ce service européen avec plus de sérénité.
En pratique, la somme maximum de Wero dépend souvent de votre banque et du type d’opération. C’est justement ce point qui intéresse l’internaute : savoir jusqu’où aller, sans bloquer un envoi d’argent ni perdre de temps. Dans ce guide, vous allez voir comment fonctionne ce service mobile, pourquoi le plafond varie et comment vérifier rapidement ce que votre banque autorise.
Comprendre Wero avant de regarder les limites
Wero est un service européen pensé pour simplifier le paiement et le transfert d’argent depuis une application mobile. L’idée est simple : vous utilisez votre banque, vous passez par un outil nouveau, et vous envoyez de l’argent sans sortir de votre carte. Pour beaucoup d’utilisateurs, c’est une solution pratique, surtout lorsqu’il faut rembourser un ami, partager un dîner ou régler un petit achat. Le projet s’inscrit dans une logique européenne, avec un usage mobile plus direct qu’un crédit classique.
Ce service n’est pas seulement utile pour déplacer de l’argent entre proches. Il sert aussi à fluidifier les paiements du quotidien, avec une expérience simple sur mobile. Si vous avez déjà attendu un virement bancaire traditionnel, vous voyez tout de suite l’intérêt : moins d’étapes, moins d’attente, et un service conçu pour aller vite. Mais pour utiliser Wero avec confiance, il faut aussi comprendre ses limites, car un bon outil reste toujours encadré par des règles bancaires.
À quoi sert ce service au quotidien ?
Dans la vie de tous les jours, Wero ressemble à une solution de poche. Vous ouvrez l’application, vous choisissez un contact, vous indiquez le montant, puis vous envoyez l’argent. Ce service européen a été pensé pour rendre l’usage mobile plus fluide, notamment quand la banque veut offrir une expérience plus rapide. Pour un jeune actif à Lyon, une étudiante à Nantes ou un couple à Lille, c’est souvent la manière la plus simple d’utiliser l’argent sans passer par un long formulaire.
Pourquoi la question du plafond devient vite importante ?
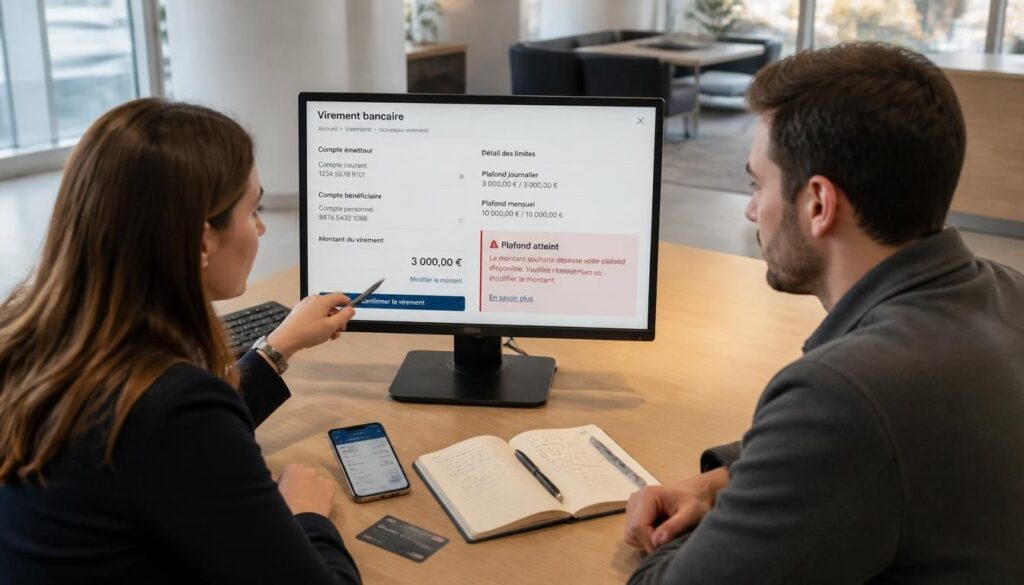
La question du plafond arrive très vite, parce que chaque service de paiement doit encadrer les montants. Vous pouvez vouloir transférer 20 euros ou 400 euros, mais la banque ne fixe pas toujours la même règle. Ce nouveau service s’adapte aux paramètres bancaires, ce qui explique pourquoi la somme autorisée n’est jamais totalement uniforme. Dès qu’un paiement devient plus important, la vérification du plafond devient essentielle pour éviter un refus au moment de valider.
Comment fonctionnent les plafonds et les limites d’utilisation
On confond souvent plafond, limite et transaction, alors que ces notions ne recouvrent pas la même chose. Le plafond peut concerner une opération unique, une journée entière ou un cumul de virements. La banque peut aussi appliquer une règle bancaire spécifique selon le statut du compte ou le code de sécurité utilisé. Pour faire simple, la somme disponible n’est pas toujours la même d’un envoi à l’autre, et cette vérification reste utile avant chaque opération importante. En complément, découvrez retrait max la banque postale.
Dans la plupart des cas, vous devez regarder deux choses : la limite par transaction et le plafond global. Cela permet de savoir si un virement de 150 euros passera, ou si plusieurs opérations successives vont bloquer. Le montant autorisé dépend donc de la banque, mais aussi du fonctionnement interne du service. Voici un tableau simple pour lire ces différences sans vous tromper. Vous pourriez également être intéressé par maximum wero.
| Type de plafond | Ce qu’il signifie |
|---|---|
| Par transaction | Montant maximal pour une seule opération |
| Journalier | Somme totale autorisée sur une journée |
| Mensuel | Cumul possible sur un mois |
| Selon la banque | Règle bancaire propre à chaque établissement |
Lire les limites sans se tromper
Pour bien faire, gardez en tête qu’un plafond peut être utile sans être visible au premier coup d’œil. Une transaction de petit montant passe souvent sans difficulté, mais un virement plus élevé peut déclencher une vérification bancaire supplémentaire. Dans certains cas, la somme maximale dépend aussi du niveau de sécurité du compte. Si vous voulez pouvoir envoyer de l’argent sereinement, il faut donc comprendre le fonctionnement global avant de lancer l’opération.
Pourquoi les montants changent d’une banque à l’autre
Chaque banque paramètre son service bancaire avec ses propres règles, et c’est ce qui explique les écarts. Une banque peut ouvrir l’accès à des virements plus élevés, tandis qu’une autre préfère restreindre le plafond pour renforcer la sécurité. Le service reste le même, mais la solution n’est pas configurée de façon identique partout. C’est pour cela qu’un bon réflexe consiste à vérifier les informations officielles avant d’utiliser l’option pour la première fois.
En pratique, votre banque peut modifier un plafond, ouvrir une option supplémentaire ou imposer une limite temporaire selon le profil du compte. Si vous avez un doute, vérifiez dans l’espace client ou contactez le support bancaire via la ligne officielle. Même une banque bien connue peut proposer des règles différentes selon le contrat. Pour éviter toute erreur, mieux vaut vérifier que l’adresse consultée est bien celle de votre établissement et non une source non officielle. Pour aller plus loin, lisez banque postale retrait maximum distributeur.
Ce que votre banque peut modifier ou restreindre
Votre banque peut agir sur plusieurs points : le montant par opération, le cumul autorisé, la validation par code ou encore la fréquence des virements. Elle peut aussi restreindre l’usage dans certains cas, par exemple lors d’une première activation ou après une mise à jour du service. Le bon réflexe est donc de vérifier chaque paramètre avant d’ouvrir l’outil pour un envoi important. Une banque peut aussi ajuster ces règles sans que l’utilisateur le remarque immédiatement.
Où vérifier les informations utiles sans se tromper
Pour connaître le bon niveau de plafond, consultez d’abord l’application bancaire, puis l’espace en ligne de votre banque. Si l’information n’apparaît pas clairement, contactez le service client officiel et demandez où vérifier la limite applicable. Certaines banques publient aussi des notices d’utilisation dans leur rubrique d’aide. Avant d’utiliser le service, retenez ces vérifications simples : Pour approfondir ce sujet, consultez notre guide sur wero combien de virement par jour.
- Contrôler le plafond affiché dans l’application bancaire.
- Vérifier si la limite change selon le type d’opération.
- Lire les conditions de votre banque avant d’ouvrir le service.
- Confirmer l’information auprès du support officiel en cas de doute.
Envoyer de l’argent avec Wero, étape par étape
Pour lancer un transfert, l’application mobile doit déjà être activée et votre destinataire doit être joignable avec la bonne coordonnée. L’opération reste simple, mais elle demande de rester attentif à chaque étape. Vous choisissez le contact, vous saisissez le montant, puis vous préparez le virement. Selon la banque, le transfert peut être immédiat ou nécessiter une vérification. Dans tous les cas, mieux vaut savoir ce que vous faites avant de passer à l’écran de validation.
Cette démarche est pratique pour rembourser un proche après un restaurant, partager un cadeau ou régler un petit service entre particuliers. Le transfert se fait depuis le mobile, souvent sans frais visibles pour l’utilisateur, mais il faut toujours contrôler les données saisies. Une erreur de destinataire peut retarder l’argent, voire empêcher l’opération. Voilà pourquoi quelques secondes de vérification évitent bien des soucis.
Les étapes pour lancer un transfert en toute sécurité
Voici le chemin le plus courant pour envoyer de l’argent sans stress :
- Ouvrir l’application mobile de votre banque.
- Choisir le destinataire dans vos contacts ou saisir sa coordonnée.
- Indiquer le montant du transfert souhaité.
- Vérifier les informations avant validation.
- Confirmer l’opération avec le code ou la méthode de sécurité demandée.
Ce qu’il faut contrôler avant de valider l’envoi
Avant de valider, regardez le nom du destinataire, le montant et la cohérence du virement. Si l’écran propose une annulation, gardez en tête que cette option n’est pas toujours possible après confirmation. Un transfert bien préparé passe plus vite, et vous évitez une correction inutile. Pensez aussi à vérifier que le mobile est bien connecté, car une coupure au mauvais moment peut interrompre l’opération.
Que faire si le transfert tarde ou si le bénéficiaire ne reçoit rien
Un problème de réception n’est pas forcément grave. Le statut du virement peut rester en attente quelques instants, surtout si la banque effectue une vérification. Parfois, le service mobile affiche un message de traitement alors que l’argent est déjà parti. L’essentiel est de ne pas paniquer et de vérifier chaque élément avant de conclure à un blocage. Le plus souvent, le problème vient d’une saisie incomplète ou d’un délai de traitement côté banque.
Si le bénéficiaire n’a rien reçu, commencez par contrôler le statut de l’opération dans l’application. Regardez ensuite si le virement a bien été validé, si le destinataire est correct et si la limite n’a pas été atteinte. Un nouveau transfert n’est pas forcément nécessaire : parfois, la solution consiste simplement à attendre quelques minutes. Si le problème persiste, il faut contacter la banque avec les informations de l’opération.
Les raisons les plus courantes d’un retard
Un retard peut venir d’un contrôle bancaire, d’un mauvais destinataire, d’une limite atteinte ou d’une connexion mobile instable. Il peut aussi s’agir d’un simple décalage de statut entre votre application et la banque. Dans certains cas, le service attend une confirmation supplémentaire avant de traiter l’argent. C’est utile de le savoir, car un délai ne signifie pas forcément un échec.
Quand demander de l’aide à sa banque
Contactez votre banque si le statut reste bloqué longtemps, si le virement a disparu de l’historique ou si le bénéficiaire affirme n’avoir rien reçu après un délai raisonnable. Préparez la date, le montant, le nom du destinataire et la référence de l’opération. Une vérification rapide permet souvent de lever le doute. Si le problème revient souvent, la banque pourra vous dire si une limite technique ou un paramètre de sécurité bloque l’envoi.
- Vérifier le statut dans l’application bancaire.
- Contrôler le nom du destinataire et le montant envoyé.
- Attendre quelques minutes avant de relancer un virement.
- Contacter la banque si l’opération reste bloquée.
- Conserver la référence du transfert pour le suivi.
FAQ – Questions fréquentes sur le plafond Wero
La somme maximum de Wero est-elle la même pour tout le monde ?
Non, le plafond dépend souvent de la banque et du type d’opération. Deux utilisateurs peuvent donc avoir des règles différentes.
Comment connaître le plafond fixé par ma banque ?
Vérifiez l’application bancaire, l’espace client en ligne ou les documents officiels de votre banque. En cas de doute, contactez le support.
Peut-on augmenter la limite si besoin ?
Parfois oui, selon la banque et les options disponibles. Il faut vérifier si un ajustement est proposé dans l’espace client ou via le service d’aide.
Que faire si un virement reste en attente ?
Contrôlez le statut, le destinataire et le montant, puis attendez un peu. Si le problème persiste, contactez votre banque avec les références de l’opération.
Wero fonctionne-t-il partout en France et en Europe ?
Le service est pensé comme une solution européenne, mais sa disponibilité dépend de la banque et du déploiement local. Vérifiez toujours la compatibilité de votre établissement.
- Le plafond varie selon la banque.
- Le statut du virement aide à diagnostiquer un blocage.
- Une vérification préalable évite les erreurs d’envoi.
- Le support bancaire reste l’interlocuteur le plus utile en cas de doute.