
Calendrier des versements CNRACL en 2026
 Vincent
•
10 octobre 2026
Le versement de la CNRACL en 2026 représente un repère essentiel pour toute personne qui attend une information officielle sur sa pension. Quand on cherche une date fiable, on veut surtout savoir quand le paiement sera visible, à quel mois il correspond et où vérifier les repères institutionnels. Ce suivi permet d’anticiper son budget, de sécuriser sa retraite et de comprendre les éventuels écarts. Pour une situation d’invalidité ou pour une simple aide d’orientation, mieux vaut s’appuyer sur des sources claires et à jour.
Avec le versement cnracl 2026, l’objectif est simple : retrouver rapidement le calendrier, comprendre la logique du paiement et identifier le bon service à consulter. La CNRACL concerne des pensions du secteur public, avec des règles de lecture précises. Si vous cherchez un repère officiel, la bonne démarche consiste à consulter l’espace dédié, à vérifier les rubriques utiles et à repérer les informations publiées par la caisse. C’est le moyen le plus sûr d’éviter une question restée sans réponse.
Comprendre la CNRACL avant de chercher une date de versement
Avant de regarder le calendrier, il faut situer la cnracl dans son rôle institutionnel. Cette caisse gère une pension liée à la retraite de certains agents du service public, avec un suivi social qui touche des situations très concrètes. Pour un fonctionnaire, le bon réflexe est de vérifier si la pension relève bien de ce régime, puis de consulter l’espace officiel où l’information est mise à jour. Un retraité y trouve une réponse plus fiable qu’une rumeur de forum, surtout quand une question porte sur un paiement attendu.
La cnracl sert aussi de point de repère pour demander une aide, contacter le bon service ou orienter une pension vers la bonne rubrique. Dans la pratique, on y cherche une pension de retraite, parfois une pension d’invalidité, et l’on veut surtout comprendre le suivi public du dossier. Le plus utile est de reconnaître les formulations officielles : “date de paiement”, “calendrier de versement”, “espace personnel” ou encore “service en ligne”. Si vous avez un doute, demander une confirmation reste souvent la meilleure question à poser. Pour approfondir ce sujet, consultez notre guide sur paiement retraite fonctionnaire 2025.
- Elle centralise des repères utiles pour la cnracl et la lecture d’une pension.
- Elle aide à distinguer une retraite normale d’une pension liée à l’invalidité.
- Elle met à disposition un service public de consultation et d’orientation.
- Elle permet à chaque fonctionnaire ou retraité de retrouver son espace dédié.
- Elle facilite le contact quand une question sociale demande une réponse officielle.
À qui s’adresse la caisse et quel type de pension est concerné ?
La cnracl s’adresse aux profils rattachés à la retraite des agents territoriaux et hospitaliers, ainsi qu’aux retraités qui perçoivent déjà une pension. Le périmètre est donc institutionnel : on parle d’un public précis, pas d’un service généraliste. Si vous êtes fonctionnaire ou ancien fonctionnaire, votre pension peut relever de cette caisse, et le bon réflexe consiste à vérifier la rubrique adaptée plutôt qu’à demander au mauvais interlocuteur. Une aide bien ciblée évite bien des allers-retours.
Le terme pension couvre ici plusieurs situations : pension de retraite, pension de réversion ou pension d’invalidité selon le dossier. Pour une question simple, il faut d’abord demander si le paiement concerne bien la cnracl, puis contacter le service approprié. Cette logique socialement utile permet de gagner du temps et de sécuriser la démarche. En cas de doute, l’espace personnel reste le premier point de contrôle, car il indique souvent le statut du dossier et le bon canal à utiliser.
Où trouver l’information officielle dans l’espace dédié ?
Dans l’espace officiel, cherchez en priorité les rubriques liées au calendrier, au versement et au suivi de la pension. La réponse fiable se repère à sa formulation institutionnelle : elle parle de date, de mois concerné et de service de consultation. Si vous voyez une page claire, datée et cohérente, vous êtes probablement au bon endroit. L’aide la plus utile est souvent celle qui vous renvoie vers la bonne page plutôt que vers une explication vague.
Pour contacter la caisse, il faut parfois passer par l’espace personnel, parfois par un service d’assistance, parfois par l’employeur si le dossier dépend encore d’un partenaire. Cette organisation évite de multiplier les demandes et permet de demander la bonne chose au bon moment. Une question bien formulée, avec le numéro de dossier ou la référence de pension, accélère souvent la lecture. La cnracl fonctionne alors comme un repère social clair, centré sur le suivi du retraité.
Le calendrier 2026 des paiements mois par mois
Le calendrier de la pension en 2026 suit une logique régulière, mais la date de versement peut bouger selon le mois et le jour ouvré. Pour lire correctement le calendrier, il faut distinguer le mois concerné du mois de paiement effectif. C’est là que beaucoup se trompent : la date affichée ne correspond pas toujours au mois de consommation du droit. En pratique, janvier peut être payé en février, et c’est normal dans ce fonctionnement.
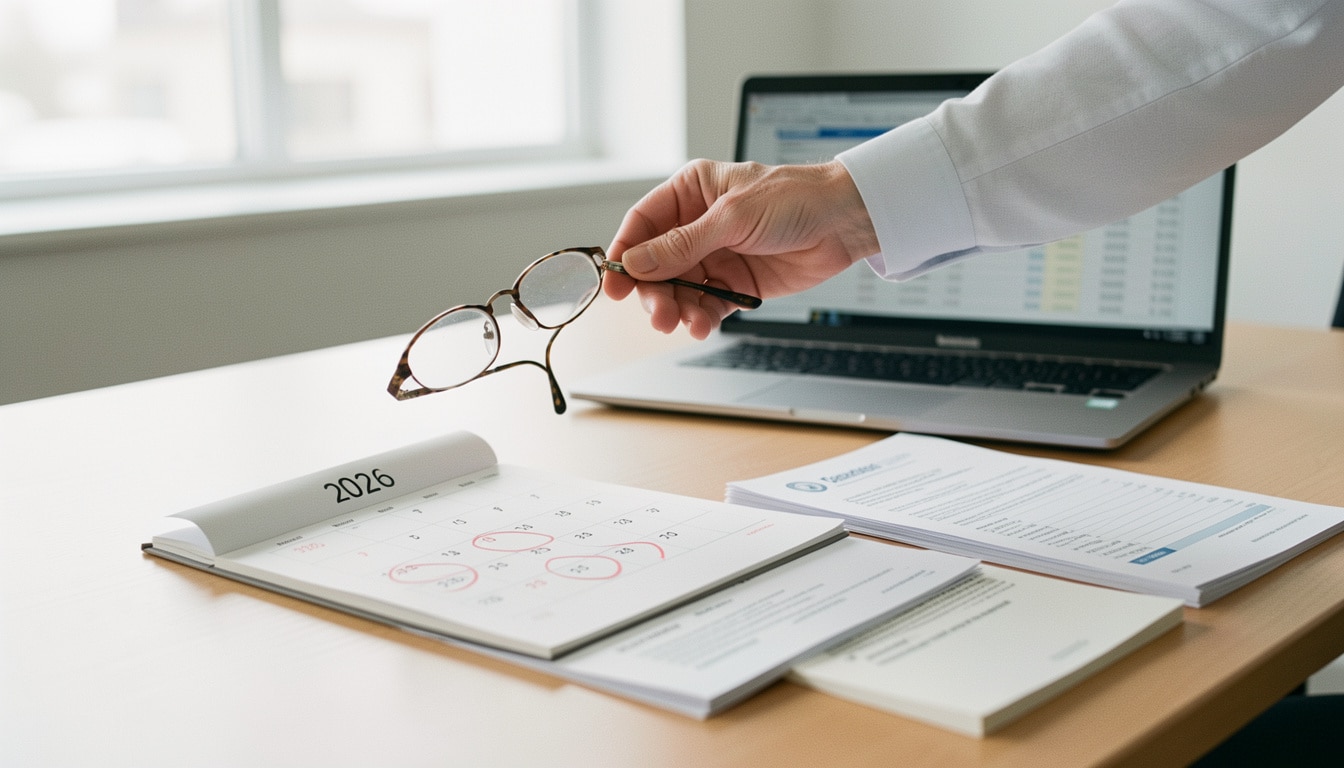
Voici un calendrier de lecture simple pour le versement, avec une logique de jour ouvré et de mercredi, mardi, vendredi ou lundi selon les cas. Le calendrier reste un repère utile quand on veut anticiper son budget, surtout pendant une vacance ou un changement de mois. Si vous consultez la date officielle, retenez surtout le mois payé, puis vérifiez le jour exact. C’est la meilleure manière de lire sans confusion.
| Mois concerné | Date de paiement indicative |
|---|---|
| Janvier | Mercredi 11 février 2026 |
| Février | Mercredi 11 mars 2026 |
| Mars | Mercredi 8 avril 2026 |
| Avril | Mercredi 6 mai 2026 |
| Mai | Mercredi 10 juin 2026 |
| Juin | Mercredi 8 juillet 2026 |
| Juillet | Mercredi 12 août 2026 |
| Août | Mercredi 9 septembre 2026 |
| Septembre | Mercredi 7 octobre 2026 |
| Octobre | Mercredi 10 novembre 2026 |
| Novembre | Mercredi 9 décembre 2026 |
| Décembre | Mercredi 13 janvier 2027 |
Ce calendrier montre une règle simple : un jour de paiement fixe sert de repère, mais la date peut avancer ou reculer si le jour tombe mal. Un exemple concret aide beaucoup : la pension de janvier se lit en février, donc le mois affiché sur votre relevé bancaire n’est pas toujours celui que vous pensez. Pour éviter l’erreur, vérifiez le mois payé, puis le jour de valeur.
- Lire d’abord le mois concerné, puis la date de versement.
- Vérifier si le jour tombe un mercredi, un mardi, un vendredi ou un lundi.
- Anticiper un décalage pendant une vacance ou un week-end.
- Comparer la date annoncée avec celle réellement visible sur le compte.
Comment lire une date sans confondre mois dû et mois payé ?
La bonne lecture du calendrier consiste à séparer le droit acquis du paiement effectif. Une pension peut être due pour un mois donné, mais versée le mois suivant. Cette règle évite bien des incompréhensions, surtout quand le relevé bancaire affiche une opération à la fin d’un mois différent. Pour le retraité, le point clé est donc de regarder la période couverte, pas seulement la ligne bancaire.
Si vous consultez la date officielle, pensez au jour de valeur et non au seul jour d’émission. Le versement suit une logique administrative, puis la banque applique son propre traitement. Ainsi, la pension apparaît parfois avec un léger décalage. Cela ne signifie pas forcément un problème : il faut d’abord lire le calendrier, puis vérifier la réception réelle sur le compte.
Quels jours peuvent faire bouger le paiement ?
Les week-ends et les jours non ouvrés modifient souvent la date de versement. Quand un mercredi tombe près d’un lundi férié, ou qu’un mardi est précédé d’un jour de vacance, le paiement peut être avancé ou décalé. La règle reste simple : si le jour de paiement n’est pas ouvré, la caisse ajuste le calendrier. Cela permet de maintenir un suivi stable pour la pension. En complément, découvrez date versement retraite 2025.
Le retraité doit aussi garder en tête le traitement bancaire. Une opération envoyée un vendredi peut n’apparaître que le lundi suivant, selon la banque. C’est pourquoi un petit écart ne doit pas inquiéter immédiatement. Le bon réflexe consiste à vérifier le calendrier, puis à attendre le jour ouvré suivant avant de demander une aide ou de signaler une anomalie.
Pourquoi la pension est versée à terme échu
La pension est versée à terme échu, ce qui signifie qu’elle est payée après le mois concerné. Cette règle peut surprendre au début, mais elle sécurise le suivi administratif et facilite la lecture des droits. Pour un retraité, cela veut dire qu’un revenu de janvier peut être versé en février. La logique reste identique d’un mois à l’autre, avec une date de paiement qui suit la fin de la période acquise.
Cette règle de versement aide aussi à sécuriser le contrôle du dossier. Elle réduit le risque d’erreur entre deux périodes et permet à la banque de traiter un flux régulier. Si la date change, c’est souvent parce qu’un mercredi, un mardi ou un lundi tombe sur un jour non ouvré. Le mois de paiement reste alors lisible, même si la pension arrive un peu plus tard.
- Le mois est d’abord acquis, puis la pension est verser après la fin de période.
- La règle s’applique à chaque date de paiement sans changer la logique générale.
- Le retraité voit son revenu arriver avec un décalage normal d’un mois.
- Le calendrier reste stable, même si le jour de versement évolue.
- La banque peut afficher l’opération un peu après l’envoi administratif.
Dans la pratique, cela veut dire qu’une pension de janvier est versée en février, puis celle de février en mars. Cette règle de fin de mois évite de confondre le droit et le paiement. Elle permet aussi d’anticiper son budget, car le revenu attendu suit un rythme régulier. Si vous surveillez votre compte, vous gagnez en visibilité et vous réduisez le risque de doute inutile.
Quand la date semble bouger, il faut vérifier si le calendrier officiel a changé, si le mois comporte un jour férié ou si la banque applique un délai interne. Cette vérification simple permet souvent d’aider le retraité à comprendre le décalage sans s’inquiéter. Le bon réflexe consiste à regarder la pension attendue, puis à confirmer le jour de réception réel.
Ce que signifie “à terme échu” pour un retraité
Pour un retraité, “à terme échu” veut dire que la pension est due pour un mois, mais qu’elle arrive après ce mois. La conséquence directe est facile à retenir : le versement ne précède pas la période, il la suit. Cette règle évite les confusions dans le suivi du revenu et rend le calendrier plus lisible.
En pratique, vous pouvez donc lire le mois concerné comme une période de droit, puis attendre la date de paiement suivante. Cette organisation aide à sécuriser le compte bancaire et à mieux prévoir les dépenses. Si le mois change, le versement change aussi de repère, mais la logique reste la même.
Quand faut-il s’inquiéter d’un retard ?
Un retard mérite attention si la date habituelle est largement dépassée et si aucune opération n’apparaît après le jour ouvré suivant. Avant toute démarche, vérifiez d’abord le calendrier, puis le compte bancaire et enfin le relevé d’opérations. Souvent, le décalage vient d’un traitement bancaire ou d’un jour non ouvré.
Si l’écart persiste, il faut alors demander une vérification du dossier. Le plus utile est de préparer la référence de pension, la période concernée et la date attendue. Cette action simple permet d’aider le service à identifier la cause du retard sans perdre de temps. En cas de doute, mieux vaut sécuriser la démarche rapidement.
Revalorisations 2026 et ajustements officiels à connaître
En 2026, les ajustements officiels jouent un rôle important dans le montant de la pension. Une majoration peut intervenir à des dates différentes selon la nature du droit, et le secteur public suit des règles précises. Pour la retraite comme pour l’invalidité, il faut donc surveiller les repères publiés en janvier et en avril. Le changement de montant ne vient pas toujours du même mécanisme.
La pension normale peut être revalorisée au 1er janvier, tandis que la pension d’invalidité suit souvent un autre calendrier. Cette différence compte pour le revenu perçu, car elle modifie le montant attendu sur le compte. Il faut aussi garder un œil sur la majoration éventuelle, sur les plafonds et sur les règles sociales qui encadrent l’ajustement. C’est le bon moyen de lire un versement sans surprise.
- Surveiller la majoration appliquée à la pension au 1er janvier.
- Vérifier si une autre pension est concernée par une règle d’invalidité au 1er avril.
- Contrôler le montant du revenu après chaque changement officiel.
- Comparer la nouvelle valeur avec le versement précédent pour repérer un écart.
Le suivi est encore plus important quand la pension dépend d’un secteur public social ou d’un dossier avec allocation complémentaire. Une majoration peut toucher le revenu de façon progressive, puis se stabiliser après le changement de règle. Si vous consultez les repères officiels, vous évitez de confondre un simple ajustement avec une erreur de paiement. C’est une précaution utile pour vieillir sereinement.
Pour une pension d’invalidité, la vigilance est la même : un changement de montant peut intervenir sans que le dossier soit en anomalie. Il faut donc lire les annonces avec attention, surtout quand une aide tierce ou une allocation liée à la vie quotidienne entre en jeu. Le bon réflexe consiste à vérifier la date, le secteur concerné et la majoration appliquée.
Ce qui change au 1er janvier et au 1er avril
Le 1er janvier sert souvent de repère pour une revalorisation de pension de retraite, tandis que le 1er avril peut concerner une pension d’invalidité ou un autre ajustement réglementaire. Cette séparation des dates évite les confusions et aide à lire le montant perçu. Si votre revenu varie, commencez toujours par comparer ces deux repères calendaires.
Le changement n’est pas seulement comptable : il peut aussi modifier la façon dont vous suivez le versement sur l’année. En pratique, un mois de janvier peut annoncer un nouveau niveau de pension, alors qu’un mois d’avril peut marquer une autre majoration. Cette lecture simple vous aide à garder une vision claire du dossier.
Pourquoi les plafonds et majorations comptent dans le suivi ?
Les plafonds et les majorations servent de cadre de lecture. Ils permettent de savoir si la pension reste dans les limites prévues et si un ajustement doit être attendu. Pour le retraité, cela évite de croire à tort qu’un versement a changé sans raison. Une règle bien comprise rassure et sécurise le suivi.
Quand un revenu évolue, il faut relier cette évolution à une date officielle, à un secteur public ou social et à la nature de la pension. Cette méthode simple aide à vérifier le montant sans se tromper. Si vous suivez ces repères, vous identifiez vite le bon changement et vous savez quand demander une aide.
Les bons réflexes pour contacter la CNRACL et suivre son dossier
Quand une question persiste sur le versement, la meilleure démarche consiste à vérifier d’abord les éléments de base avant de contacter la cnracl. Un retard apparent peut venir d’une banque, d’un espace mal renseigné ou d’un changement de dossier. Pour sécuriser votre action, commencez par relire la date, le mois concerné et la pension attendue. Cette préparation évite de multiplier les demandes inutiles.
Ensuite, il faut choisir le bon partenaire : la caisse, l’employeur, ou le service concerné selon la situation. Pour un dossier social ou personnel, l’espace officiel reste souvent le premier point de contact. Si vous devez demander une aide, formulez votre question de manière claire, avec la référence du dossier et la période concernée. Cette démarche simple facilite le traitement et réduit le risque de retard prolongé.
- Vérifier le calendrier, la date attendue et le montant de la pension.
- Contrôler l’espace personnel et les informations bancaires avant toute action.
- Relire les messages officiels de la cnracl et du partenaire éventuel.
- Comparer le versement attendu avec l’opération réellement visible sur le compte.
- Préparer une question précise si le retard dépasse le jour ouvré suivant.
Le parcours le plus efficace reste souvent le même : consulter, vérifier, demander, suivre. D’abord, vous regardez l’espace dédié ; ensuite, vous contrôlez le compte et les données du dossier ; puis vous demandez une confirmation au bon service ; enfin, vous suivez la réponse jusqu’à la fin. Cette action ordonnée permet de sécuriser le traitement et d’éviter les doublons. En pratique, elle rassure autant le retraité que le partenaire chargé du suivi.
Si le problème vient d’un employeur ou d’un partenaire, il faut le signaler sans attendre, car certains changements de fin de parcours bloquent le versement. Quand la banque est en cause, une vérification du RIB ou du délai de traitement suffit parfois. Dans tous les cas, gardez une trace de chaque démarche : cela aide à retrouver la bonne question et à obtenir une réponse plus rapide.
Que préparer avant de signaler un retard ou une anomalie ?
Avant de contacter un service, préparez la référence de pension, la période concernée, la date attendue et le relevé du compte bancaire. Ces éléments permettent de vérifier si le retard vient du dossier, de l’espace personnel ou de la banque. Une démarche bien préparée évite les échanges inutiles et accélère la lecture du problème.
Il est aussi utile de noter les messages déjà reçus, les changements récents et le nom du partenaire concerné. Cette organisation simple facilite la suite de l’action. Si vous devez demander une correction, vous gagnerez du temps en présentant une question claire et complète.
Qui contacter selon la situation ?
Si la question concerne le dossier de pension, contactez d’abord la cnracl. Si le point bloquant vient d’une validation ou d’une transmission, l’employeur peut être le bon interlocuteur. Si une information manque dans l’espace, le service d’assistance ou le partenaire indiqué peut compléter la réponse. Le bon canal dépend donc du stade du dossier.
Pour un retard bancaire, il faut aussi vérifier le traitement de la banque avant de relancer la caisse. Cette démarche évite de faire porter la responsabilité au mauvais acteur. En choisissant le bon contact, vous sécurisez la fin du suivi et vous réduisez le risque d’aller-retour inutile.
FAQ – Questions fréquentes sur le versement et le suivi
Comment vérifier la date de paiement de ma pension en 2026 ?
Le plus simple est de consulter le calendrier officiel de la pension dans l’espace dédié. Vous y retrouvez la date, le mois concerné et le repère utile pour suivre le versement. Si vous avez un doute, comparez toujours la période affichée avec votre relevé bancaire.
Pourquoi ma pension peut-elle arriver après le mois concerné ?
Parce que la pension est versée à terme échu : le mois est acquis d’abord, puis le versement arrive ensuite. Cette règle s’applique à la retraite comme à certaines situations d’invalidité. Elle explique pourquoi une pension de janvier peut être payée en février.
Que faire si le versement n’apparaît pas sur mon compte ?
Vérifiez d’abord le calendrier, puis le compte bancaire et enfin le délai de traitement de la banque. Si l’opération manque toujours après le jour ouvré suivant, vous pouvez demander une vérification du dossier. Gardez la date attendue et la référence de pension sous la main.
Où trouver une information officielle sur la CNRACL ?
La source la plus fiable reste l’espace officiel de la cnracl, avec ses rubriques calendrier, versement et suivi. Vous y trouvez une information à jour sur la pension, la retraite et les repères institutionnels. Évitez de vous fier à une réponse non datée ou non sourcée.
La revalorisation concerne-t-elle aussi l’invalidité ?
Oui, une pension d’invalidité peut suivre un calendrier de revalorisation spécifique. Le changement peut intervenir à une autre date que la retraite, avec un impact direct sur le montant perçu. Pour éviter toute confusion, vérifiez toujours la règle publiée pour l’année en cours.
À qui demander de l’aide en cas de doute sur mon dossier ?
Commencez par l’espace personnel, puis contactez le service indiqué si la réponse n’apparaît pas. Selon le cas, l’employeur ou un partenaire peut aussi intervenir. L’essentiel est de formuler une question précise pour obtenir une aide rapide et sécuriser la fin du suivi.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite