
Relevé d’identité bancaire : utilité, lecture et sécurité
 Vincent
•
19 septembre 2026
Dans la vie de tous les jours, un identifiant bancaire sert souvent plus qu’on ne l’imagine : il permet de recevoir un salaire, de payer un loyer ou de régler une facture sans perdre de temps. Le rib est un repère simple pour comprendre vos coordonnées, les transmettre au bon destinataire et éviter les erreurs au moment d’un virement ou d’un prélèvement. Bien utilisé, ce document bancaire facilite vos démarches et garantit une circulation claire des informations entre vous et votre banque.
Le rib représente aussi un point d’entrée pratique pour vérifier votre identité bancaire et retrouver, en quelques secondes, les éléments utiles à un organisme, à une entreprise ou à un particulier. Quand vous savez le lire, vous gagnez en autonomie et vous sécurisez vos échanges financiers.
Qu’est-ce qu’un relevé d’identité bancaire et à quoi sert-il ?
Le rib est un document bancaire qui rassemble les coordonnées nécessaires pour identifier un compte. Il sert à simplifier les échanges entre votre banque et un tiers, tout en donnant une information fiable sur l’identité du titulaire. On le retrouve souvent dans une rubrique dédiée aux moyens de paiement, car il aide à trouver rapidement les références utiles. En pratique, ce document permet aussi de pouvoir recevoir un virement, mettre en place un prélèvement ou transmettre vos données sans confusion. La banque l’utilise comme code de référence pour sécuriser l’opération. Pour approfondir ce sujet, consultez notre guide sur code banque c’est quoi.
Imaginez une demande d’employeur : “Pouvez-vous nous envoyer votre rib pour le versement du salaire ?” En quelques lignes, vous donnez les éléments bancaires attendus, sans avoir à rédiger un long message.
La définition simple à retenir
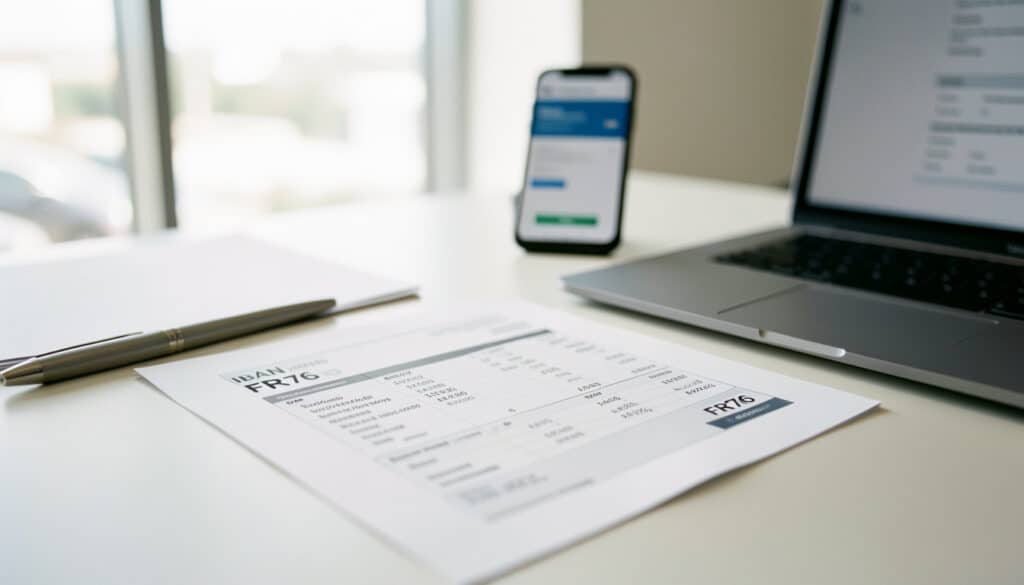
Le rib est l’identité bancaire d’un compte. Il contient un code bancaire, un code de guichet et d’autres références utiles pour identifier le compte de façon précise. Ce relevé reste un document pratique, car il rassemble en un seul endroit les informations que votre banque souhaite voir correctement recopiées. En complément, découvrez iban fr76.
Les cas où il est demandé
- Pour recevoir un salaire ou un remboursement.
- Pour mettre en place un prélèvement bancaire.
- Pour fournir ses coordonnées à une administration.
- Pour régler un loyer ou une facture.
- Pour simplifier un virement entre deux comptes.
Comment lire les informations inscrites sur le document bancaire ?
Pour lire un rib sans hésiter, commencez par repérer les zones de code et les chiffres alignés. Le premier code indique la banque, le second le guichet, puis vient le numéro de compte, avant la clé de contrôle. Cette organisation aide à relever les bonnes données et à mieux comprendre l’identification du compte. Si vous regardez un document imprimé, vous verrez souvent ces informations présentées de façon très lisible, justement pour simplifier la saisie et organiser les références. En cas de doute, comparez chaque chiffre avec votre relevé habituel. Vous pourriez également être intéressé par code banque crédit agricole.
Un exemple simple : sur un rib, le code banque peut être suivi d’un code guichet à cinq chiffres, puis du numéro de compte. Cette lecture visuelle évite les confusions quand vous devez transmettre les coordonnées à un tiers.
Le code banque et le code guichet
Le code banque identifie l’établissement, tandis que le code guichet précise l’agence ou la structure de rattachement. Ensemble, ces deux éléments aident à retrouver la bonne banque et à vérifier que le document correspond bien à votre compte. Le rib devient alors un outil de lecture rapide, presque comme une carte d’identité financière.
Le numéro de compte et la clé de contrôle
Le numéro de compte est la partie la plus personnelle du rib, car il renvoie à votre propre identification bancaire. La clé de contrôle sert à valider la cohérence de l’ensemble. Si un chiffre manque, le code peut devenir inutilisable. C’est pourquoi il faut toujours relever les données avec précision.
| Champ | Rôle |
|---|---|
| Code banque | Identifier l’établissement |
| Code guichet | Repérer l’agence |
| Numéro de compte | Décrire le compte |
| Clé | Vérifier la cohérence |
Différences entre IBAN, BIC et coordonnées bancaires françaises
On confond souvent rib, iban et bic, alors qu’ils ne jouent pas exactement le même rôle. Le rib correspond aux coordonnées françaises traditionnelles, l’iban s’inscrit dans un format européen, et le bic sert à identifier la banque dans les transferts internationaux. Cette distinction est utile, car elle suit la réglementation des paiements en Europe et aide à mieux comprendre ce que votre banque demande selon le type d’opération. Pour un virement national, l’iban suffit souvent. Pour un transfert international, le bic peut encore être nécessaire selon la banque.
En clair, le rib reste une base de lecture, l’iban complète l’identification et le bic précise l’établissement. Cette logique simplifie les échanges, surtout quand vous passez d’un usage français à un contexte européen.
Ce que l’IBAN remplace ou complète
L’iban remplace largement le rib dans les usages modernes, mais il en reprend l’esprit : identifier un compte de manière standardisée. Dans plusieurs pays européens, l’iban est le code principal demandé pour un virement. Il complète donc les anciennes coordonnées sans les rendre totalement inutiles, surtout pour lire des documents bancaires déjà émis. Pour aller plus loin, lisez c est quoi un bic.
Le rôle du BIC dans les transferts
Le bic agit comme un identifiant de banque. Pour un virement international, il aide les systèmes de paiement à diriger l’opération vers le bon établissement. Avec l’iban, il forme un duo très courant dans les opérations européennes. Ce duo rassure aussi les organismes qui traitent des paiements hors du cadre strictement national.
Obtenir, consulter et imprimer ses coordonnées en quelques minutes
Pour obtenir un rib, vous pouvez passer par l’espace client de votre banque, puis chercher la rubrique dédiée aux comptes ou aux documents. Dans la plupart des cas, le service est gratuit et disponible en ligne. Une fois connecté, il suffit souvent de sélectionner le compte concerné, puis de cliquer pour afficher ou imprimer le document. Sur ordinateur comme sur mobile, la procédure reste proche, et vous pouvez enregistrer le fichier en quelques secondes. Si vous avez besoin d’un exemplaire papier, l’option d’impression est généralement disponible immédiatement.
Voici le mini tutoriel : ouvrez votre application, choisissez le compte, trouvez la section “RIB”, téléchargez le document, puis imprimez-le si nécessaire. Ce réflexe vous fait gagner du temps lors d’une démarche urgente.
Depuis l’espace client en ligne
Dans l’espace client, vous pouvez obtenir le rib en quelques clics. La banque l’affiche souvent en PDF, prêt à être téléchargé. Ce format est pratique pour l’envoyer à un organisme ou le conserver dans un dossier sécurisé sur votre ordinateur.
Depuis l’application mobile
Sur l’application, le rib est généralement disponible dans l’onglet compte ou documents. Vous pouvez l’imprimer depuis une imprimante connectée, ou le partager directement par message sécurisé. Cette solution est idéale si vous êtes en déplacement et avez besoin d’un accès rapide.
Quand transmettre ses coordonnées et dans quels cas les utiliser ?
On transmet un rib quand un virement doit arriver sur votre compte ou quand un prélèvement doit être mis en place. C’est le cas pour le salaire, le remboursement d’un achat, le loyer ou un abonnement mensuel. Un organisme peut aussi vous le demander pour régler une aide ou une prestation. Dans certains cas, l’entreprise qui vous emploie réclame ce document pour lancer le premier virement. L’important est de transmettre les bonnes coordonnées au bon moment, afin d’éviter un rejet ou un retard de paiement.
Vous pouvez aussi l’utiliser pour autoriser un prélèvement automatique auprès d’un fournisseur. Mais attention : le rib ne remplace pas toujours un mandat signé, surtout quand l’organisme doit prouver votre accord.
Les paiements récurrents
Le virement mensuel, le prélèvement automatique et les abonnements reposent souvent sur le rib. C’est pratique pour régler une facture d’électricité, payer un loyer ou recevoir un remboursement régulier. Le document sert alors de base simple et stable pour automatiser les flux.
Les démarches administratives et professionnelles
Dans les démarches administratives, un organisme peut demander vos coordonnées pour verser une aide. Côté pro, une entreprise peut les réclamer pour un remboursement de frais ou un paiement ponctuel. Le rib devient alors un outil de gestion très courant, surtout quand plusieurs opérations doivent être réglées sans erreur.
Sécurité, confidentialité et erreurs à éviter
Pour sécuriser vos échanges, vérifiez toujours le destinataire avant de transmettre un rib. La banque rappelle souvent qu’une information correctement envoyée évite bien des soucis. Un tiers ne peut pas vider votre compte avec ce seul document, mais il peut parfois initier un prélèvement si vous l’avez autorisé. La réglementation encadre ces usages et impose un cadre précis. Pour vous protéger, gardez une copie à jour, contrôlez les coordonnées avant tout envoi et évitez de partager le document sur un canal non sécurisé. Le code doit aussi être relu avec attention.
Erreur fréquente : envoyer un ancien rib après un changement de compte. La correction est simple : téléchargez le nouveau document depuis votre banque avant toute transmission. Ce réflexe sécurise vos opérations et évite un rejet de virement.
Ce qu’un tiers ne peut pas faire avec vos coordonnées
Un tiers ne peut pas, avec le seul rib, effectuer un virement à votre place ni accéder à vos autres données bancaires. Il ne peut pas non plus identifier votre mot de passe. En revanche, s’il dispose d’une autorisation valide, un organisme peut lancer un prélèvement selon les règles prévues.
Les bons réflexes avant d’envoyer le document
Avant d’envoyer le document, vérifiez le nom du destinataire, la date du fichier et la bonne correspondance du compte. Si besoin, ajoutez une mention claire dans votre message. Ces précautions simples permettent de sécuriser l’envoi et d’éviter une erreur de saisie ou d’adresse.
Cas concrets : salaires, loyers, remboursements et usages professionnels
Dans la vie quotidienne, le rib sert à organiser de nombreux paiements. Une entreprise l’utilise pour verser un salaire, un bailleur pour encaisser un loyer, un assureur pour rembourser des frais, et un organisme pour régler une prestation. Côté investissement, il peut aussi servir à alimenter une épargne programmée ou à recevoir un revenu locatif en immobilier. Pour un entrepreneur, ce document bancaire devient vite un outil de gestion, car il centralise les flux financiers et facilite le suivi des mouvements.
Si vous êtes salarié, locataire ou indépendant, vous gagnez en clarté : un seul document pour recevoir, payer et classer vos opérations. C’est souvent le meilleur moyen d’éviter les oublis et de garder une vision nette de vos finances.
Pour un salarié ou un locataire
Le salarié transmet son rib à l’entreprise pour le versement du salaire. Le locataire peut aussi le communiquer à un bailleur pour un remboursement ou un trop-perçu. Dans ces situations, la gestion du compte reste simple et le virement arrive au bon endroit.
Pour un indépendant ou une petite entreprise
L’entrepreneur pro utilise souvent le rib pour séparer les flux personnels et professionnels. Dans une petite entreprise, il aide à suivre la gestion, à recevoir des paiements clients et à préparer un investissement. Ce document devient alors un repère utile pour mieux organiser la trésorerie.
FAQ – Questions fréquentes sur les coordonnées bancaires
Quelles informations trouve-t-on sur ce document ?
On y trouve généralement le nom du titulaire, le code banque, le code guichet, le numéro de compte et la clé de contrôle. Le document peut aussi afficher l’IBAN et le BIC selon la banque.
Peut-on envoyer ses coordonnées sans risque ?
Oui, le rib peut être transmis pour un virement ou un prélèvement autorisé. Il faut toutefois sécuriser l’envoi et vérifier l’organisme destinataire avant de partager l’information.
Quelle différence avec l’IBAN et le BIC ?
Le rib est le format français historique, l’iban est le standard européen, et le bic identifie la banque. Ensemble, ils servent à simplifier les paiements en ligne et à l’international.
Comment les récupérer depuis l’application de sa banque ?
Ouvrez l’application, choisissez le compte, puis allez dans la rubrique documents ou coordonnées. Le fichier est souvent disponible gratuitement en ligne et peut être téléchargé à tout moment.
Un prélèvement peut-il être lancé avec ce seul document ?
Pas toujours. Un organisme doit généralement disposer d’une autorisation ou d’un mandat de prélèvement. Le document seul ne suffit pas à autoriser un débit.
Faut-il le mettre à jour après un changement de compte ?
Oui, dès que votre compte change, il faut transmettre le nouveau document. Sinon, un virement ou un prélèvement peut être envoyé vers l’ancienne référence.
Peut-on l’utiliser pour un virement international ?
Pour un virement international, l’iban et parfois le bic sont généralement demandés. Le rib reste utile pour comprendre les coordonnées, mais il n’est pas toujours suffisant.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque